Es muy común que se confundan estos términos, desconociendo el valor añadido que da un seguro médico colectivo de empresas, que es un seguro médico privado.
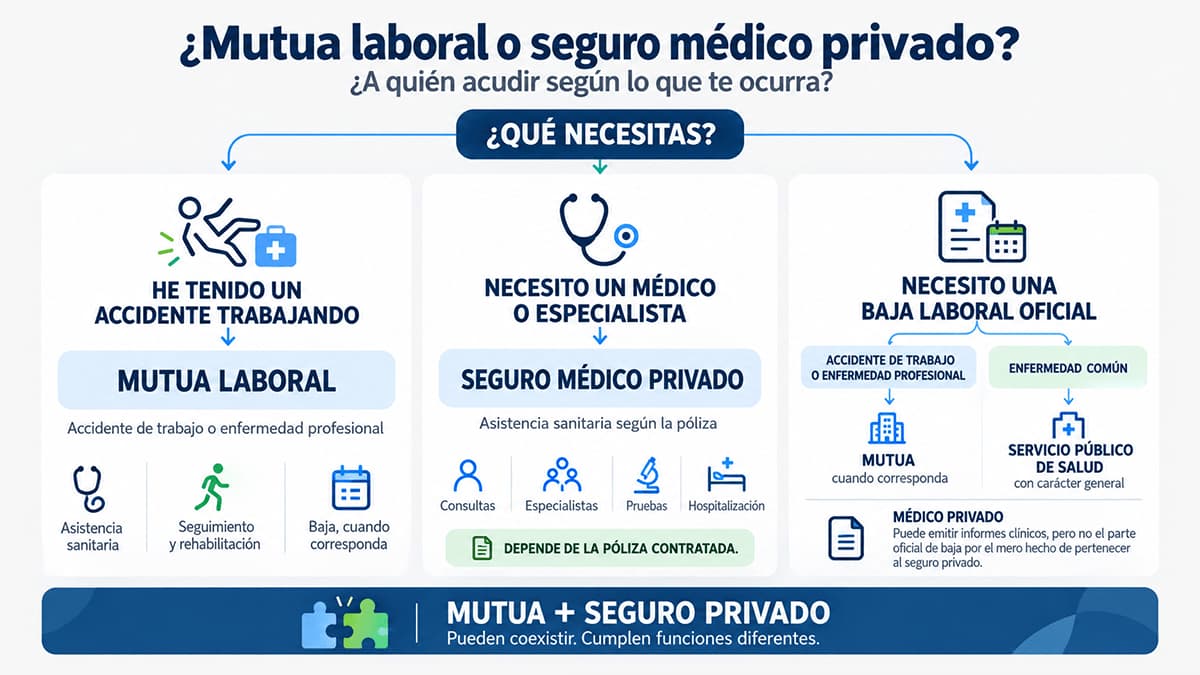
La diferencia entre una mutua laboral y un seguro médico privado está, sobre todo, en su función. Una mutua colabora con la Seguridad Social y actúa en determinadas contingencias laborales y prestaciones. Un seguro médico privado, en cambio, ofrece acceso a asistencia sanitaria privada según las coberturas contratadas.
Por tanto, no son dos alternativas que compitan entre sí ni una sustituye a la otra. Una misma persona puede estar protegida por la mutua de su empresa y, al mismo tiempo, disponer de un seguro de salud corporativo que le atiende más allá del ámbito laboral, y que puede extender y beneficiar a la familia del empleado, facilitando un acceso rápido y ágil a la sanidad privada.
Esta distinción resulta especialmente importante cuando aparecen tres preguntas habituales: qué ocurre si sufrimos un accidente trabajando, quién puede emitir una baja laboral y si la empresa puede conocer las consultas o diagnósticos realizados a través del seguro privado.
Diferencia entre mutua laboral y seguro médico privado: respuesta rápida
Aunque solemos hablar de “mutua laboral”, la denominación jurídica es Mutua Colaboradora con la Seguridad Social. Se trata de asociaciones privadas de empresarios autorizadas para colaborar en la gestión de determinadas prestaciones de la Seguridad Social, sin ánimo de lucro y bajo dirección y tutela pública.
El seguro de salud privado pertenece a otro ámbito. Es un contrato con una entidad aseguradora mediante el que se cubren determinados gastos o servicios médicos, permitiendo acceso rápido a especialistas y pruebas diagnósticas de todas las patologías que pueda presentar la persona asegurada dentro de los límites y condiciones establecidos en la póliza.
| Aspecto | Mutua colaboradora con la Seguridad Social | Seguro médico privado |
| Finalidad principal | Gestionar determinadas prestaciones y contingencias de la Seguridad Social | Facilitar asistencia sanitaria privada según condiciones recogidas en la póliza |
| Relación con la empresa | La empresa está asociada a una mutua para las coberturas correspondientes | Puede contratarse como beneficio para empleados o mediante otras fórmulas |
| Accidente de trabajo | Puede prestar asistencia, tratamiento y gestionar la incapacidad temporal (bajas de los trabajadores) cuando corresponda | Puede prestar asistencia, agilizando la recuperación y el alta, si la póliza cubre el servicio, pero no sustituye la gestión laboral de la contingencia (el alta a efectos laborales del trabajador) |
| Enfermedad común | Puede intervenir en la gestión económica y control de la IT si tiene encomendada esa cobertura | Permite acudir a médicos, especialistas, pruebas u hospitales, incluidos en la póliza, esté o no de baja el trabajador |
| Baja laboral oficial | Puede emitirla en accidentes de trabajo y enfermedades profesionales cuya cobertura le corresponda | El médico privado de la póliza no emite por ese hecho el parte oficial de IT, pero sí que el rápido acceso a asistencia médica privada agiliza la recuperación y alta del trabajador |
| Coberturas | Determinadas por el sistema de Seguridad Social y la contingencia | Dependen del seguro contratado. Suelen ser coberturas amplias que cubren especialistas, urgencias, pruebas médicas, intervenciones u hospitalizaciones, etc. |
| Diagnósticos y privacidad | La información médica está sometida a confidencialidad y protegida por la LOPD | La contratación empresarial de la póliza no da a RRHH acceso general a la historia clínica del empleado, ya que esta información es confidencial y está protegida por la LOPD |
La diferencia fundamental puede resumirse así: la mutua forma parte del sistema de protección laboral y de Seguridad Social; el seguro privado es una cobertura sanitaria adicional de protección y un valor añadido de la empresa para cuidar su plantilla, fidelizar talento y disminuir las bajas, y tanto en número como en duración.
¿Qué es una mutua laboral y qué cubre realmente?
Las mutuas colaboradoras con la Seguridad Social gestionan, entre otras funciones, prestaciones económicas y asistencia sanitaria vinculadas a accidentes de trabajo y enfermedades profesionales. También pueden gestionar la prestación económica por incapacidad temporal derivada de contingencias comunes y otras prestaciones atribuidas legalmente.
Esto explica por qué asociar una mutua simplemente con “el médico que tiene la empresa” lleva a confusión.
Accidentes de trabajo y enfermedades profesionales
Aquí encontramos una de sus funciones más visibles.
Imaginemos que un trabajador se lesiona mientras desempeña su actividad, por ejemplo, se cae subiendo o bajando las escaleras en su trabajo, y el hecho se califica como accidente laboral. Cuando las contingencias profesionales están protegidas por la mutua correspondiente, sus servicios pueden encargarse de la asistencia sanitaria relacionada con ese proceso, el seguimiento, la rehabilitación y la gestión de las prestaciones que procedan.
Además, en una incapacidad temporal derivada de accidente de trabajo o enfermedad profesional, el facultativo de la mutua puede emitir los partes de baja, confirmación y alta cuando corresponde a esa entidad gestionar la contingencia.
Eso es muy distinto a agilizar citas médicas, prevención con chequeos médicos y revisiones, como revisión ginecológica, del cardiólogo, al dermatólogo, etc., o acudir al traumatólogo de un seguro médico privado por una cuestión de salud ajena al trabajo, por ejemplo, porque se ha lesionado haciendo deporte o porque tiene migrañas frecuentemente.
¿Y si se trata de una enfermedad común?
Aquí aparece uno de los matices que más suele pasarse por alto.
Una empresa puede tener concertada con una mutua la gestión de la prestación económica por incapacidad temporal derivada de contingencias comunes. Sin embargo, eso no convierte a la mutua en el sustituto habitual del sistema sanitario para cualquier enfermedad común.
Cuando la baja deriva de una contingencia común, como una enfermedad que no tiene origen profesional, el Servicio Público de Salud es quien emite con carácter general los partes correspondientes. Si la prestación económica está gestionada por una mutua, esta puede efectuar actuaciones de seguimiento y formular propuestas motivadas de alta en los términos previstos por la normativa.
Gestionar una prestación de incapacidad temporal no equivale a disponer de un seguro médico privado para utilizar libremente especialistas y centros.
¿Qué cubre un seguro médico privado de empresa?
Un seguro médico de empresa tiene otra finalidad: proporcionar al asegurado acceso a asistencia sanitaria privada en las condiciones previstas en la póliza.
Dependiendo del producto contratado, puede incluir medicina general, especialistas, pruebas diagnósticas, urgencias, hospitalización, intervenciones quirúrgicas, rehabilitación, telemedicina u otras prestaciones. La Ley de Contrato de Seguro establece precisamente que, en los seguros de enfermedad y asistencia sanitaria, el asegurador puede asumir gastos médicos o prestar directamente servicios sanitarios dentro de los límites de la póliza.
Conviene detenerse en esas últimas palabras: dentro de los límites de la póliza. Que un seguro sea colectivo o lo facilite la empresa no significa que todas las prestaciones posibles estén automáticamente cubiertas.
Pueden existir diferencias en cuadro médico, copagos, reembolso, carencias, autorizaciones, preexistencias o servicios complementarios. Por eso es más útil estudiar el contrato concreto que dar por sentado que todos los seguros de empresa funcionan igual.
En nuestra guía sobre las ventajas del seguro de salud para empresas explicamos también cómo puede integrarse este tipo de cobertura dentro de la política de beneficios de una compañía.
¿Puede el médico del seguro privado darme la baja laboral?
No por el mero hecho de ser el médico de tu seguro privado.
Esta es probablemente la diferencia práctica más importante entre el seguro médico privado y la mutua laboral.
La normativa de incapacidad temporal determina qué facultativos pueden expedir los partes oficiales. En los procesos ordinarios por contingencias comunes interviene el Servicio Público de Salud y, en los supuestos previstos legalmente, el INSS. Cuando la incapacidad se debe a un accidente de trabajo o enfermedad profesional cubiertos por una mutua, pueden emitirlos los servicios médicos de esa mutua.
El médico al que acudimos a través de una póliza privada no aparece habilitado por el simple contrato de seguro para emitir ese parte oficial de incapacidad temporal.
Esto no resta utilidad a la consulta privada. El especialista puede diagnosticar, tratar al paciente y elaborar los informes clínicos correspondientes. Esa documentación puede ser relevante posteriormente para la valoración del proceso, pero un informe médico privado y un parte oficial de baja laboral no son el mismo documento.
Por ejemplo, una persona puede acudir a un traumatólogo de su seguro por un problema de espalda y obtener un diagnóstico y tratamiento. Si su estado le impide trabajar y necesita iniciar una incapacidad temporal por enfermedad común, tendrá que seguir el procedimiento previsto en el sistema público correspondiente.
¿Puede la empresa saber qué médicos visito o qué enfermedad tengo?
Contratar el seguro médico para la plantilla no concede a la empresa acceso general a los diagnósticos, pruebas, tratamientos o consultas médicas de los empleados.
Los datos relativos a la salud reciben una protección reforzada en la normativa de protección de datos. La legislación contempla expresamente su tratamiento cuando sea necesario para prestar asistencia sanitaria o ejecutar un contrato de seguro, pero eso no supone que cualquier tercero relacionado económicamente con la póliza pueda consultar esa información.
En la práctica hay que distinguir gestión administrativa y datos médicos.
La empresa puede necesitar determinados datos para gestionar el beneficio —por ejemplo, tramitar un alta o una baja en la póliza—, mientras que la aseguradora y los profesionales sanitarios tratarán la información necesaria para prestar el servicio. Que la empresa abone total o parcialmente la prima no convierte a RRHH en destinatario de la historia clínica.
La confidencialidad sanitaria también tiene una protección especialmente estricta dentro del ámbito laboral. Incluso en la vigilancia de la salud regulada por la normativa de prevención de riesgos laborales, la información médica personal está limitada al personal médico y las autoridades sanitarias; el empresario recibe, cuando corresponde, las conclusiones necesarias sobre aptitud o medidas preventivas, no el detalle de la historia médica.
Por tanto, seguro médico de empresa no significa seguro médico controlado por la empresa.
¿La mutua informa a la empresa de mi diagnóstico?
Tampoco conviene confundir la intervención de una mutua en una incapacidad temporal con un acceso ilimitado de la empresa a la información clínica.
La mutua necesita tratar información sanitaria para cumplir las funciones que legalmente tiene atribuidas. La empresa, a su vez, necesita conocer determinados datos administrativos relacionados con la situación laboral del empleado.
Desde abril de 2023, además, la persona trabajadora ya no tiene que entregar físicamente a la empresa las copias de sus partes de baja, confirmación o alta. La información necesaria se transmite entre los organismos correspondientes y las empresas acceden a las comunicaciones previstas a través de los sistemas de la Seguridad Social.
Eso no debe interpretarse como acceso empresarial indiscriminado a la información médica. Una cosa es conocer la existencia y situación administrativa de una incapacidad temporal y otra disponer de los detalles clínicos del paciente.
Tres situaciones que ayudan a entender la diferencia
Pensemos primero en un trabajador que se hace una lesión mientras desempeña su actividad profesional. Si se reconoce como accidente de trabajo y corresponde a la mutua gestionar la contingencia, esta puede encargarse de la asistencia y de la incapacidad temporal asociada al proceso.
Ahora imaginemos que ese trabajador desarrolla una enfermedad común que no guarda relación con el trabajo. Puede utilizar su seguro privado para conseguir una consulta con un especialista o realizar determinadas pruebas si están cubiertas. Sin embargo, si necesita una baja laboral oficial, seguirá el procedimiento de incapacidad temporal correspondiente a una contingencia común.
Hay un tercer caso todavía más sencillo: una persona asegurada quiere acudir a dermatología para revisar una lesión cutánea que no le impide trabajar. Puede utilizar directamente su seguro privado conforme a su póliza. La mutua laboral no es la vía asistencial ordinaria para esa necesidad.
Estos ejemplos muestran por qué intentar elegir entre mutua y seguro privado parte de una premisa equivocada. Cada figura resuelve necesidades distintas.
¿Se puede tener mutua laboral y seguro médico privado a la vez?
Sí. De hecho, cuando una empresa ofrece un seguro de salud a sus trabajadores, ambos sistemas conviven.
La mutua seguirá cumpliendo las funciones que le correspondan dentro de la Seguridad Social. El empleado, por su parte, podrá utilizar su seguro privado para acceder de forma ágil y rápida a los servicios sanitarios incluidos en su póliza.
Tener un seguro privado no elimina la cobertura de la Seguridad Social, no cambia por sí mismo qué entidad debe tramitar una baja laboral y no transforma una enfermedad común en una contingencia profesional.
Del mismo modo, disponer de una mutua no ofrece al trabajador un cuadro médico privado para utilizarlo libremente como si se tratase de una póliza de salud.
Para conocer las coberturas que pueden incorporarse como beneficio para una plantilla, pueden consultarse nuestras modalidades de seguros de salud Adeslas para empresas. Para organizaciones de menor tamaño también disponemos de información específica sobre seguros de salud Adeslas para pymes.
¿Qué debería explicar una empresa a sus empleados?
Cuando se incorpora un seguro médico como beneficio social, es recomendable separar desde el principio cuatro ideas que con frecuencia se mezclan:
- Para qué sirve el seguro: qué asistencia privada incluye, qué cuadro médico utiliza y qué condiciones tiene.
- Para qué sirve la mutua: qué papel desempeña ante accidentes laborales, enfermedades profesionales y prestaciones que tenga atribuidas.
- Cómo funcionan las bajas: utilizar un especialista privado no convierte su informe en un parte oficial de incapacidad temporal.
- Cómo se protege la privacidad: contratar y administrar una póliza no implica que la empresa pueda consultar diagnósticos o tratamientos.
Esta explicación evita que un empleado deje de utilizar el seguro por temor a que RRHH conozca sus problemas médicos y, al mismo tiempo, impide generar expectativas equivocadas sobre lo que un facultativo privado puede hacer en materia laboral.
La diferencia entre mutua laboral y seguro médico privado no está en cuál ofrece una atención “mejor”, sino en el cometido de cada sistema. La mutua actúa dentro de las funciones que le atribuye la Seguridad Social; el seguro privado amplía las opciones de asistencia sanitaria del asegurado de acuerdo con su póliza.
¿Quieres encontrar el seguro de salud adecuado para tu empresa?
Estudiamos el número de empleados, las coberturas que necesitáis y las distintas modalidades disponibles para ofrecerte una propuesta adaptada a vuestra empresa.
Preguntas frecuentes sobre mutua laboral y seguro médico privado
¿La mutua laboral es lo mismo que la Seguridad Social?
No exactamente. Una Mutua Colaboradora con la Seguridad Social es una entidad privada sin ánimo de lucro que participa en la gestión de determinadas prestaciones públicas bajo dirección y tutela de la Seguridad Social. Entre sus funciones se encuentran las relacionadas con accidentes de trabajo y enfermedades profesionales y, cuando corresponda, la gestión económica de determinadas situaciones de incapacidad temporal.
¿Puedo ir a mi seguro privado si he tenido un accidente en el trabajo?
Puedes disponer de asistencia privada si tu póliza y las circunstancias lo permiten, pero eso no sustituye el procedimiento correspondiente al accidente laboral. Si existe una posible contingencia profesional, es importante seguir el circuito establecido por la empresa y la mutua para que el accidente pueda ser valorado y gestionado correctamente.
¿Un informe de un médico privado sirve para pedir una baja?
Puede aportar información clínica relevante, pero el informe privado no equivale al parte oficial de baja por incapacidad temporal. La expedición del parte corresponde a los facultativos habilitados por la normativa según el tipo de contingencia.
¿RRHH puede saber qué especialista he visitado con el seguro de empresa?
La contratación de una póliza colectiva no concede a RRHH acceso general a las consultas, diagnósticos o historia clínica del trabajador. Los datos de salud están especialmente protegidos y deben tratarse únicamente con la legitimación y finalidad correspondientes.
¿El seguro médico privado sustituye a la mutua laboral?
No. Son sistemas complementarios con funciones diferentes. El seguro ofrece asistencia sanitaria privada conforme a sus condiciones; la mutua desarrolla las funciones que le corresponden dentro del sistema de Seguridad Social.
Mutua laboral y seguro médico privado: diferencias y qué cubre cada uno