Contratar un seguro de salud para empresas puede aportar valor tanto a la organización como a las personas que trabajan en ella, pero conviene separar las ventajas reales de algunas afirmaciones comerciales demasiado categóricas. Un seguro médico colectivo puede facilitar el acceso a asistencia sanitaria privada, formar parte de la política de beneficios sociales y ofrecer un tratamiento fiscal favorable cuando se cumplen los requisitos establecidos por la normativa.
El interés por este tipo de pólizas no es marginal. Según ICEA, a septiembre de 2025 los seguros colectivos de salud habían aumentado un 6,6 % en número de asegurados respecto al mismo periodo del año anterior. Además, el conjunto del ramo de Salud cerró 2025 con 14,2 millones de asegurados en España.
Para una empresa, sin embargo, la cuestión importante no es si el seguro médico está creciendo, sino qué utilidad puede tener para su plantilla, cuánto va a costar y cómo debe estructurarse su contratación.
¿Qué ventajas tiene un seguro de salud para una empresa?
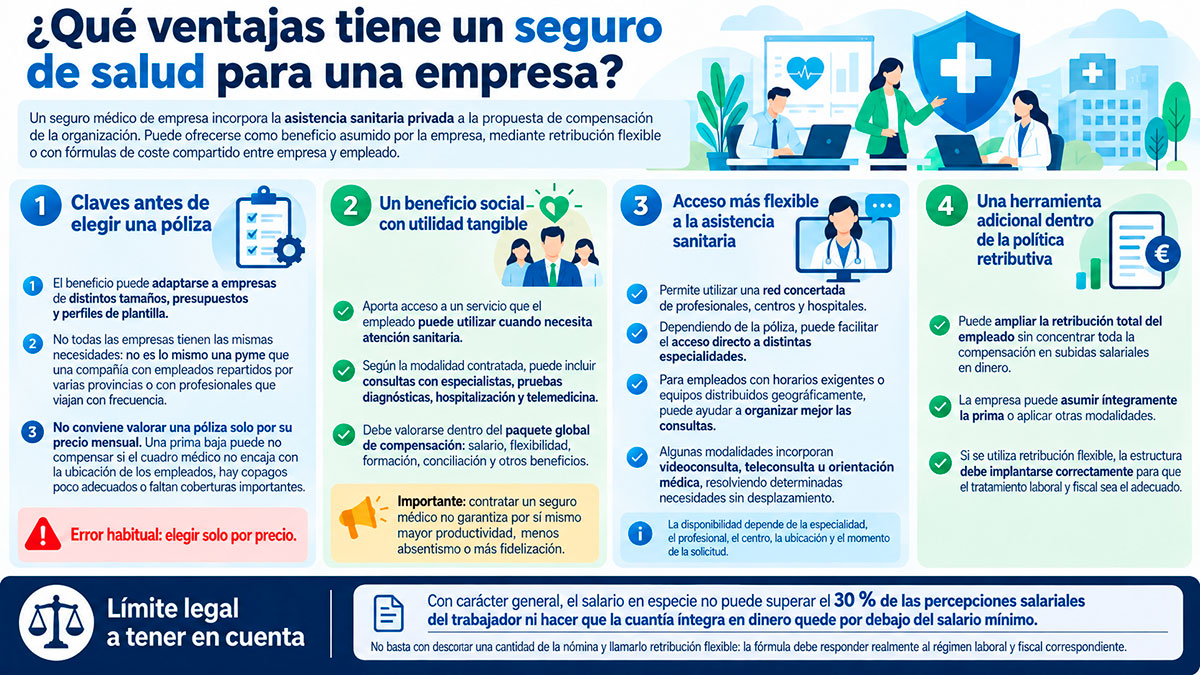
Un seguro médico de empresa incorpora la asistencia sanitaria privada a la propuesta de compensación de la organización. Puede contratarse como beneficio asumido por la empresa, integrarse en determinados sistemas de retribución flexible o plantearse mediante fórmulas en las que empresa y empleado compartan el coste, según las condiciones aplicables.
Esto permite adaptar el beneficio a empresas de tamaños y presupuestos diferentes. Una pyme que quiere ofrecer cobertura a toda su plantilla no parte necesariamente de las mismas necesidades que una empresa con trabajadores distribuidos por varias provincias o con profesionales que viajan de manera habitual.
El primer error suele ser valorar una póliza únicamente por su precio mensual. Una prima baja aporta poco si el cuadro médico no responde a la distribución geográfica de los empleados, existen copagos que no encajan con el uso previsto o determinadas prestaciones importantes quedan fuera de cobertura.
Un beneficio social con utilidad tangible
A diferencia de otros incentivos que dependen mucho de las preferencias personales, un seguro médico proporciona acceso a un servicio que el empleado puede utilizar cuando necesita atención sanitaria.
Puede facilitar consultas con especialistas, pruebas diagnósticas, hospitalización o servicios de telemedicina, siempre dentro de los límites y condiciones de la modalidad contratada.
También puede formar parte de una política de compensación más amplia. En ese contexto, su valor no debe medirse de forma aislada, sino junto con salario, flexibilidad laboral, formación, conciliación y otros beneficios.
Conviene evitar una simplificación habitual: contratar un seguro médico no garantiza por sí mismo mayor productividad, menos absentismo o mayor fidelización. Puede facilitar la gestión de determinadas necesidades sanitarias y mejorar la percepción del paquete de beneficios, pero esos resultados dependen de muchos otros factores organizativos.
Acceso más flexible a la asistencia sanitaria
Una de las ventajas prácticas de un seguro privado es la posibilidad de utilizar una red concertada de profesionales, centros y hospitales y, dependiendo de la póliza, acceder directamente a diferentes especialidades.
Para empleados con horarios laborales exigentes o equipos distribuidos geográficamente, poder escoger entre distintos profesionales y centros puede facilitar la organización de las consultas.
Los servicios digitales añaden otra vía de acceso. Algunas modalidades incorporan videoconsulta, teleconsulta o sistemas de orientación médica, lo que permite resolver determinadas necesidades sin desplazamiento.
Esto no significa que una póliza privada pueda prometer ausencia total de esperas. La disponibilidad depende de la especialidad, el profesional, el centro, la ubicación y el momento en el que se solicita la asistencia.
Una herramienta adicional dentro de la política retributiva
El seguro médico también puede utilizarse para ampliar la retribución total del empleado sin limitar toda la compensación a incrementos salariales en dinero.
La empresa puede asumir íntegramente la prima o establecer otras modalidades. Cuando se utiliza retribución flexible, la estructura debe implantarse correctamente para que el tratamiento laboral y fiscal sea el adecuado.
El Estatuto de los Trabajadores establece, con carácter general, que el salario en especie no puede superar el 30 % de las percepciones salariales del trabajador ni provocar que la cuantía íntegra en dinero quede por debajo del salario mínimo.
No basta, por tanto, con descontar una cantidad de la nómina y denominarla retribución flexible. La fórmula utilizada debe responder realmente al régimen laboral y fiscal correspondiente.
Ventajas fiscales del seguro de salud para empresas
La fiscalidad es uno de los aspectos que más dudas genera porque con frecuencia se mezclan dos cuestiones diferentes: la deducibilidad del gasto para la empresa y la exención en IRPF para el trabajador.
No son lo mismo y tampoco tienen los mismos límites.
| Aspecto | Empresa | Trabajador |
|---|---|---|
| Tratamiento | Puede tener consideración de gasto de personal fiscalmente deducible cuando cumple los requisitos fiscales correspondientes. | Determinadas primas satisfechas por la empresa están exentas como rendimiento del trabajo en especie. |
| Límite de 500 € | No es el límite general de deducción empresarial. | Hasta 500 € anuales por cada persona cubierta que cumpla los requisitos. |
| Persona con discapacidad | Depende del tratamiento fiscal del gasto empresarial. | El límite de la exención asciende a 1.500 € anuales por persona con discapacidad. |
| Familia | Dependerá de cómo se instrumente el beneficio. | Puede alcanzar al trabajador, su cónyuge y sus descendientes. |
¿Cuánto está exento de IRPF para el trabajador?
La Ley del IRPF y su Reglamento establecen que las primas satisfechas por la empresa para la cobertura de enfermedad pueden quedar exentas como rendimiento del trabajo en especie cuando cubren al trabajador y, en su caso, a su cónyuge y descendientes.
El límite vigente es de 500 euros al año por cada persona cubierta. Para cada persona con discapacidad, el límite asciende a 1.500 euros anuales. Si la prima supera esa cantidad, el exceso constituye retribución en especie.
Hay un matiz importante porque todavía aparece información desactualizada en numerosas páginas sobre seguros médicos: para esta exención del trabajador, la Agencia Tributaria señala expresamente que no existe un límite de edad de los descendientes.
Por tanto, no debe confundirse esta regla con la aplicable al seguro de enfermedad que un autónomo en estimación directa pretende deducir como gasto, donde sí existen requisitos diferentes.
¿Puede la empresa deducir el seguro médico de sus empleados?
En el Impuesto sobre Sociedades no debe trasladarse automáticamente el límite de 500 euros aplicable al IRPF del trabajador.
La normativa del Impuesto sobre Sociedades establece las reglas generales sobre gastos no deducibles y excluye de la consideración de liberalidades, entre otros, determinados gastos que se realizan respecto del personal conforme a los usos y costumbres. La deducibilidad exige, además, aplicar correctamente las reglas contables y fiscales del gasto.
Por este motivo, es más preciso hablar de gasto de personal potencialmente deducible cuando se cumplen los requisitos correspondientes que afirmar que la empresa solamente puede deducir 500 euros por asegurado.
El límite de 500 euros —o 1.500 euros en caso de discapacidad— pertenece a la exención del trabajador en IRPF, no a un supuesto límite general del gasto empresarial.
Ventajas del seguro médico para los empleados
Para el trabajador, el principal valor de una póliza colectiva está en las condiciones concretas de acceso a la asistencia sanitaria. La etiqueta “seguro de empresa” por sí sola no determina la calidad de la cobertura.
Una póliza adecuada puede proporcionar acceso a especialistas, medios diagnósticos, urgencias, hospitalización y tratamientos, dependiendo del producto contratado. En determinadas modalidades también pueden incorporarse servicios dentales, reembolso de gastos o asistencia médica durante viajes.
La posibilidad de incorporar familiares puede resultar especialmente relevante. No obstante, debe comprobarse qué familiares admite cada modalidad, quién asume la prima y bajo qué condiciones económicas y fiscales se realiza su incorporación.
También es importante revisar las carencias. No todas las pólizas colectivas funcionan igual y no debería afirmarse de forma general que cualquier seguro de empresa carece de ellas. Lo mismo ocurre con el cuestionario de salud, las preexistencias o las condiciones de alta: dependen del producto y del colectivo asegurado.
Seguro de salud de empresa y retribución flexible: no son exactamente lo mismo
Un seguro médico puede ofrecerse como beneficio social financiado por la empresa o integrarse, cuando proceda, dentro de un sistema de retribución flexible.
En el primer caso, la empresa asume la prima según las condiciones establecidas. En un sistema de retribución flexible, el trabajador modifica la composición de su paquete retributivo y recibe una parte en forma de determinados bienes o servicios.
Si se estructura correctamente, el seguro de enfermedad puede beneficiarse de la exención de IRPF ya descrita dentro de sus límites legales. Lo determinante es cómo se instrumenta la retribución, no simplemente quién soporta económicamente el coste final.
Por eso, cuando una empresa quiere implantar un plan de retribución flexible para toda la plantilla, conviene que la estructura laboral, la nómina y el tratamiento fiscal estén coordinados.
¿Puede un seguro de salud ayudar a reducir el tiempo dedicado a consultas médicas?
Puede facilitarlo, pero sería excesivo convertir esa posibilidad en una promesa automática de reducción del absentismo.
La disponibilidad de diferentes profesionales, la atención digital y el acceso a determinados especialistas pueden permitir que un trabajador encuentre una cita compatible con su jornada o gestione algunas consultas con mayor flexibilidad.
Sin embargo, una baja laboral depende del estado de salud y del criterio médico, no de que el trabajador tenga o no un seguro privado. Tampoco un seguro médico sustituye las obligaciones de la empresa en prevención de riesgos laborales ni la asistencia prestada por el Sistema Nacional de Salud.
El criterio más útil es otro: valorar si la póliza proporciona a los empleados opciones adicionales para gestionar su salud y su atención médica con mayor flexibilidad.
Qué revisar antes de contratar un seguro de salud para empleados
Las diferencias entre dos pólizas pueden ser mucho más importantes que la diferencia entre sus primas. Antes de decidir, conviene revisar conjuntamente:
- Cuadro médico y distribución territorial: especialmente si existen empleados en varias provincias o trabajadores desplazados.
- Coberturas y límites: especialistas, pruebas diagnósticas, hospitalización, psicología, rehabilitación, prótesis, asistencia en viaje o servicios complementarios.
- Copagos, carencias y condiciones de acceso: deben conocerse antes de comparar precios.
- Condiciones del colectivo: número mínimo de asegurados, cuestionario de salud, incorporación de familiares, altas y bajas durante la anualidad.
- Modalidades adicionales: reembolso fuera del cuadro concertado, dental, telemedicina u otras prestaciones que realmente respondan a las necesidades de la plantilla.
Una póliza con muchas coberturas sobre el papel tampoco es necesariamente la opción adecuada. Si una empresa concentra su actividad en una zona determinada, por ejemplo, la disponibilidad real de centros y especialistas en esa área puede ser más importante que incorporar prestaciones que apenas utilizará su plantilla.
¿Qué ofrece Adeslas a las empresas?
En nuestra web puedes consultar las modalidades de seguros de salud Adeslas para empresas y analizar las coberturas disponibles antes de solicitar un presupuesto.
Actualmente, Adeslas publica una red de más de 51.000 profesionales y más de 1.400 centros médicos distribuidos por España. La oferta para empresas incluye distintas coberturas de asistencia sanitaria y servicios digitales, según la modalidad contratada.
La amplitud del cuadro médico es relevante, pero debe contrastarse con las localidades en las que reside o trabaja la plantilla. Para empresas de menor tamaño también pueden revisarse específicamente las opciones de seguro de salud Adeslas para pymes.
Las coberturas concretas, límites, requisitos de contratación, carencias y condiciones económicas deben comprobarse siempre en la modalidad y documentación contractual vigente. Es precisamente ahí donde una comparación detallada resulta más útil que una lista genérica de ventajas.
¿Merece la pena contratar un seguro de salud para la empresa?
La respuesta depende de qué problema quiere resolver la empresa y de cómo utilizará la plantilla el beneficio.
Si se busca ampliar el paquete retributivo, ofrecer acceso adicional a asistencia sanitaria y disponer de una ventaja fiscal correctamente estructurada, un seguro médico colectivo puede encajar bien. Si se contrata únicamente porque otras empresas lo ofrecen, sin analizar cuadros médicos, condiciones de acceso, participación de los empleados o coste total, es más difícil que aporte el valor esperado.
El punto de partida debería ser definir cuántas personas se quieren asegurar, dónde se encuentran, qué coberturas resultan relevantes, si se incorporarán familiares y quién asumirá la prima. A partir de ahí puede compararse una propuesta concreta y no simplemente una tarifa.
¿Quieres encontrar el seguro de salud adecuado para tu empresa?
Estudiamos el número de empleados, las coberturas que necesitáis y las distintas modalidades disponibles para ofrecerte una propuesta adaptada a vuestra empresa.
Preguntas frecuentes sobre las ventajas del seguro de salud para empresas
¿Qué ventajas fiscales tiene un seguro de salud de empresa para el trabajador?
Las primas satisfechas por la empresa pueden quedar exentas de IRPF hasta 500 euros anuales por cada persona cubierta que cumpla los requisitos legales. El límite es de 1.500 euros por persona con discapacidad. La cobertura puede alcanzar al trabajador, su cónyuge y sus descendientes.
¿Los 500 euros son también el límite que puede deducirse la empresa?
No. Los 500 euros corresponden al límite de la exención en IRPF del trabajador. La deducibilidad del gasto para una sociedad se analiza conforme a la normativa del Impuesto sobre Sociedades y a los requisitos generales aplicables a los gastos empresariales.
¿Se puede incluir a la familia del empleado?
Existen pólizas empresariales que permiten incorporar familiares. Además, a efectos de la exención del seguro de enfermedad en IRPF, la normativa contempla al trabajador, su cónyuge y sus descendientes dentro de los límites establecidos. Las condiciones de contratación familiar dependen de cada póliza.
¿Es mejor un seguro de empresa con copago o sin copago?
Depende del uso previsto y de las condiciones económicas. Una modalidad sin copagos facilita conocer el coste de la prima sin abonar cantidades por cada utilización cubierta; una opción con copago puede plantear otra estructura de precio. La comparación debe realizarse sobre el coste total y el uso esperado, no solo sobre la prima mensual.
¿Un seguro médico de empresa elimina las carencias?
No necesariamente. Las carencias, cuestionarios de salud y condiciones de admisión varían según la aseguradora, la modalidad y las características del colectivo. Antes de contratar hay que revisar expresamente estos puntos en las condiciones aplicables.
Ventajas de un seguro de salud para empresas: beneficios para la empresa y los empleados